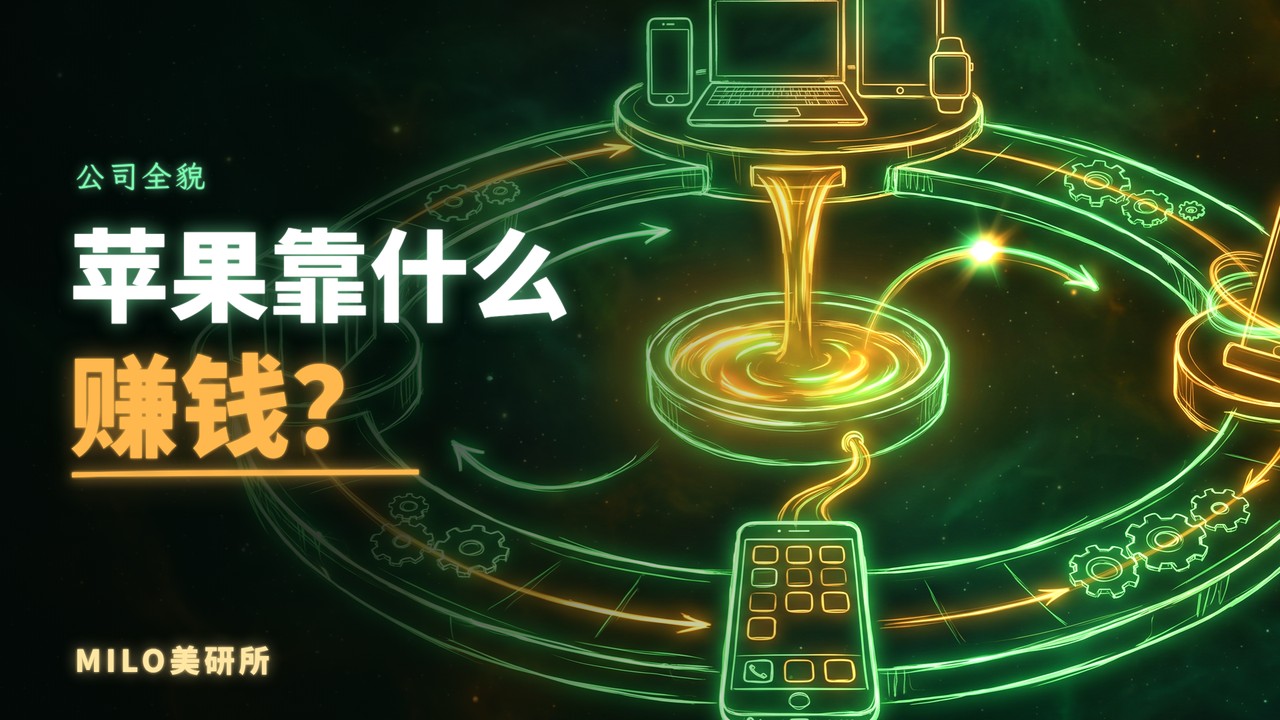
苹果靠什么赚钱?买下 iPhone 只是第一步|公司全貌
你买下 iPhone,只是苹果这台机器的第一步。三分钟用大白话,把苹果的生意讲成一台转圈的机器:卖给你设备,你留下来用,它在设备上接着赚钱,再等你下一次换机。
截至 7 月底这一季,赛富时(Salesforce,CRM)收入比去年同期多约十一亿美元,GAAP 营业利润几乎没动。AI 会干掉它吗?我看眼下更该担心的是,收入涨了,每一股摊到的钱未必变多。
本片会讲:
- 多出来的收入去哪了:被多出来的成本和费用抵掉,原因研究还没拆清;
- 净利润为什么大涨:一笔约二十六亿美元的投资收益,几乎全是账面数字;
- 每股收益为什么更好看:今年 3 月借 250 亿美元回购,股票变少,利息也是去年同期的好几倍;
- 四笔账没算完:收购回报、利息、员工股票、AI 预算;
- 反证:这只是一个季度,去年同期基数偏高,现金和合同都还撑得住;
- 下一份财报起只看一件事:不算收购来的收入,增长能不能变成现金,再摊到每一股。
本片依据研究整理,财务数据截至 2026 年 7 月 31 日这一季,不判断股价贵还是便宜,不给交易结论。
仅为研究解读,不构成投资建议;作者可能持有本片提及的股票。
#Salesforce #CRM #美股 #财报 #AI
公司发布的原始文件,链接到原文,供对照阅读。
0:00一个季度,收入比去年同期 多十一亿美元,本业一分钱没多赚。AI 会干掉 Salesforce 吗?
0:09我看眼下更该担心的是,收入涨了,每一股摊到的钱未必变多。
0:16它中文名赛富时,卖给企业管销售和客服的系统,用久了不好搬。
0:23截至七月底这一季,多出来的收入去哪了?被多出来的成本和费用抵掉了。为什么?研究还没拆清:收购来的收入和成本混在里面,重组等费用也可能有份。
0:38净利润倒是大涨。因为账上多了一笔二十六亿美元的投资收益。这几乎全是账面数字,还没变成现金。好比店里生意没多赚,手里的房子涨了。房子是值钱,可没卖之前,进不了收银机。
0:57这种账,我还会接着拆。再看每股收益,更好看。今年三月,它借了二百五十亿美元,买回自家股票。好比一张饼,切的块数少了,每块自然大。可盘子底下压着欠条:那一季的利息,是去年同期的好几倍。
1:18粗算一下,去掉那笔账面收益,每股收益就远没这么好看。股票确实变少了,回购值不值,还得看最后的账。
1:29还没完。前后不到两周,它连着宣布要收购三家公司。
1:35要变成每一股的钱,还有四笔账没算完。收购,赚不赚得回来。利息,要付多少。员工的股票,算多少成本。新增的 AI 预算,会不会流向微软这样的平台。
1:50不过,这个担心还没被证实。这只是一个季度,而且去年同期,是近十个季度本业利润率最高的一季。截至七月底的半年,本业赚的钱还是涨的。一年下来,生意带来的现金有一百五十多亿美元,只是还没扣员工的股票和买公司的钱。签下的合同也在涨,同样含收购。公司说,它的 AI 已有人付费,赚不赚钱还没独立数据。
2:22外部平台也可能变成它的渠道。先花钱、后回报,也说得通。
2:28下一份财报起,只看一件事:不算收购来的收入,增长能不能变成现金,再摊到每一股。连着几个季度做到了,算我多虑。做不到,担心就加重。
2:43你怎么看?评论区聊。本片仅为研究解读,不构成投资建议。作者可能持有本片提及的股票。关注我,下期见。
你买下 iPhone,只是苹果这台机器的第一步。三分钟用大白话,把苹果的生意讲成一台转圈的机器:卖给你设备,你留下来用,它在设备上接着赚钱,再等你下一次换机。
微软本业的账面利润比去年同期多了两成,可扣掉盖机房、买设备的钱,落袋的现金反而少了四分之一还多。钱去哪了?这笔投入能不能变回现金?
特斯拉天天讲 AI,可财报里,AI 没有单独一本账。这期不讲某一季的业绩,把财报当成一本账翻开,讲它长期怎么赚钱。